
ChausE-book técnico gratuito
49%das empresas brasileiras relataram queda de lucratividade em 2026 — mesmo com faturamento relevante e operação ativa.Fonte: Serasa Experian, pesquisa com 867 empresas, fevereiro e março de 2026
Sua precificação no TOTVS Protheus ainda depende de markup padrão ou planilha paralela?
Um guia prático para revisar critérios de preço por cliente, produto, canal e região — e parar de conceder margem sem perceber.
- Revise critérios de preço no TOTVS Protheus antes de conceder margem sem perceber
- Saia do achismo: parametrização, cadastros e leitura gerencial para decidir preço
- Entenda o que muda no preço líquido com o IBS e a CBS a partir de 2027
PDF · 15 páginas · Mauricio Garcia
Receba o e-book no seu e-mail corporativo
Os números de 2026 mostram por que a precificação precisa mudar
Custo sobe, repasse é difícil — e quem não calcula a margem produto a produto perde sem perceber.
- 47%
- classificaram a pressão de custos como alta ou muito alta
- 49%
- relataram redução da lucratividade
Fonte: Serasa Experian, 867 empresas brasileiras, fevereiro e março de 2026
Fonte: Sebrae, com dados do IBGE
Esses números não provam que a maioria das empresas erra a conta da margem. Mostram, sim, que repassar custo ao preço é difícil — e que a decisão de preço precisa considerar impostos, despesas variáveis, posicionamento competitivo e margem desejada, com dado confiável, e não só intuição comercial.
Markup não é margem de contribuição
Um markup bonito no papel pode esconder margem de contribuição negativa na prática. Quando o preço não reflete o custo real, o comercial fecha o pedido achando que lucra — e está financiando o cliente.
Margem de contribuição = receita − custos variáveis − despesas variáveis
- Preço de venda
- R$ 1.000
- Custos e despesas variáveis
- − R$ 350
- Margem de contribuição
- R$ 650 65% da receita
Ainda não é lucro: a margem de contribuição primeiro cobre os custos fixos, e só depois gera resultado.
O que você encontra nas 15 páginas
Onze capítulos em três partes. Com pressa? Vá direto ao passo a passo (capítulo 9) e ao autodiagnóstico (capítulo 11).
- Capítulos 1 a 4
Diagnóstico da precificação
O problema de precificar no escuro, o cenário de custos em alta, markup × margem e a formação de preço no TOTVS Protheus, com foco no SIGAEST.
- 01O preço decidido no escuro
- 02O cenário: pressão de custos e margem
- 03Markup e margem de contribuição
- 04Formação de preço no TOTVS Protheus
- Capítulos 5 a 8
Precificação no TOTVS Protheus
O impacto do IBS e da CBS a partir de 2027, comercial, financeiro e fiscal decidindo juntos, a margem por cliente, produto, canal e região e o caso da carteira invisível.
- 05A Reforma Tributária muda o preço líquido
- 06Comercial, financeiro e fiscal na mesma mesa
- 07Dashboards de margem
- 08O caso da carteira invisível
- Capítulos 9 a 11
Plano de ação
Seis passos para sair do achismo, como a Chaus estrutura o processo e o checklist de autodiagnóstico com perguntas frequentes.
- 09Passo a passo da precificação
- 10Como a Chaus estrutura esse processo
- 11Autodiagnóstico, FAQ e próximos passos
A partir de 2027, o crédito do cliente entra no preço
Com a implementação gradual do IBS e da CBS, o tributo deixa de ser uma conta isolada e passa a compor o custo líquido efetivo — considerando o crédito que o cliente pode recuperar.
Quanto antes a empresa simular o efeito na margem de contribuição, mais tranquilo fica ajustar preço e política comercial.
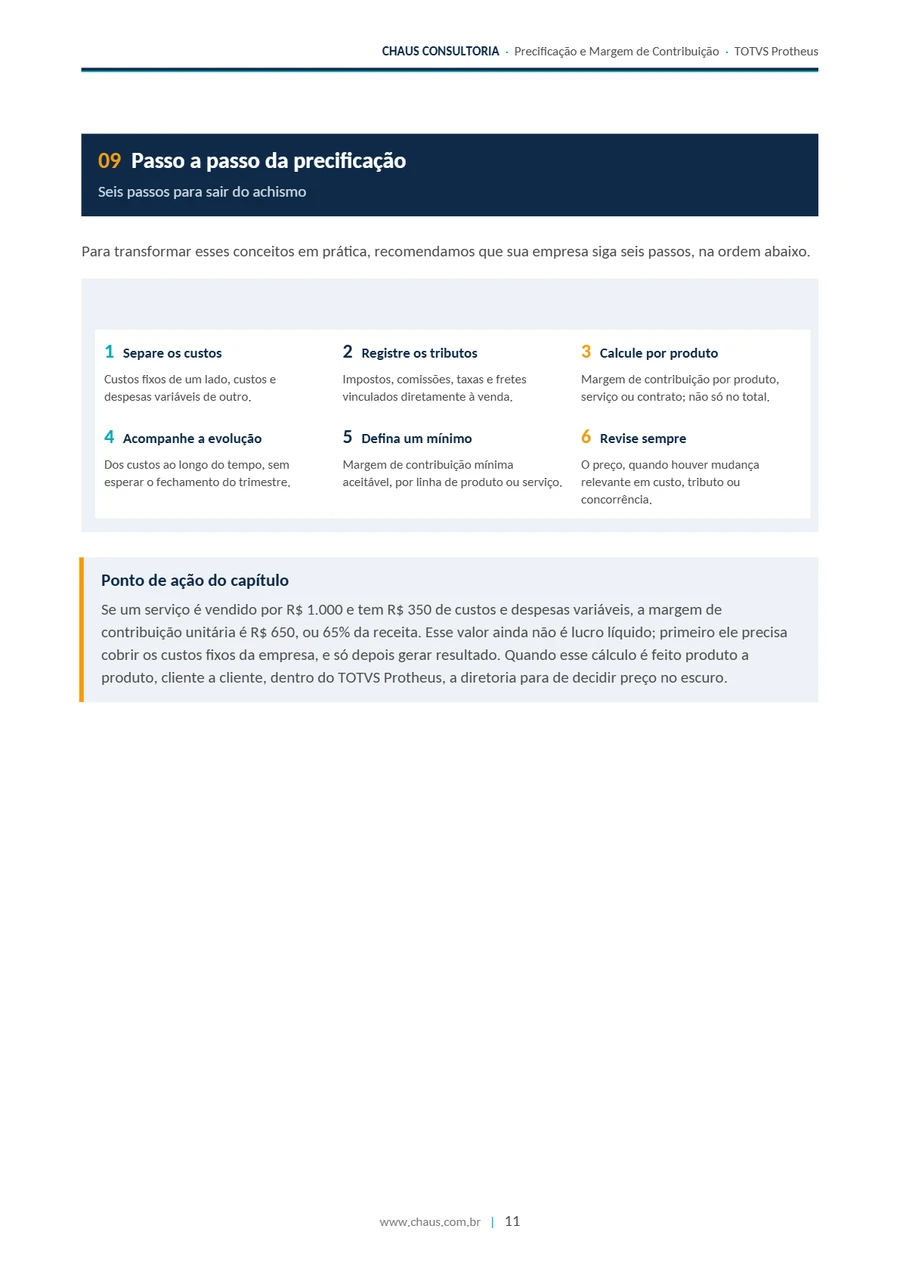
Seis passos para sair do achismo
Do capítulo 9, na ordem recomendada.
- 01
Separe os custos
Custos fixos de um lado, custos e despesas variáveis de outro.
- 02
Registre os tributos
Impostos, comissões, taxas e fretes vinculados diretamente à venda.
- 03
Calcule por produto
Margem de contribuição por produto, serviço ou contrato — não só no total.
- 04
Acompanhe a evolução
Dos custos ao longo do tempo, sem esperar o fechamento do trimestre.
- 05
Defina um mínimo
Margem de contribuição mínima aceitável, por linha de produto ou serviço.
- 06
Revise sempre
O preço, quando houver mudança relevante em custo, tributo ou concorrência.
O TOTVS Protheus já tem base para uma precificação melhor
O gargalo mais comum não é o ERP. Está em parametrização, cadastros, critérios fiscais e na rotina de leitura gerencial que sustenta a decisão de preço.
Quando o TOTVS Protheus está bem estruturado, a empresa revisa preço com mais contexto e menos dependência de planilhas paralelas.
Receber o e-book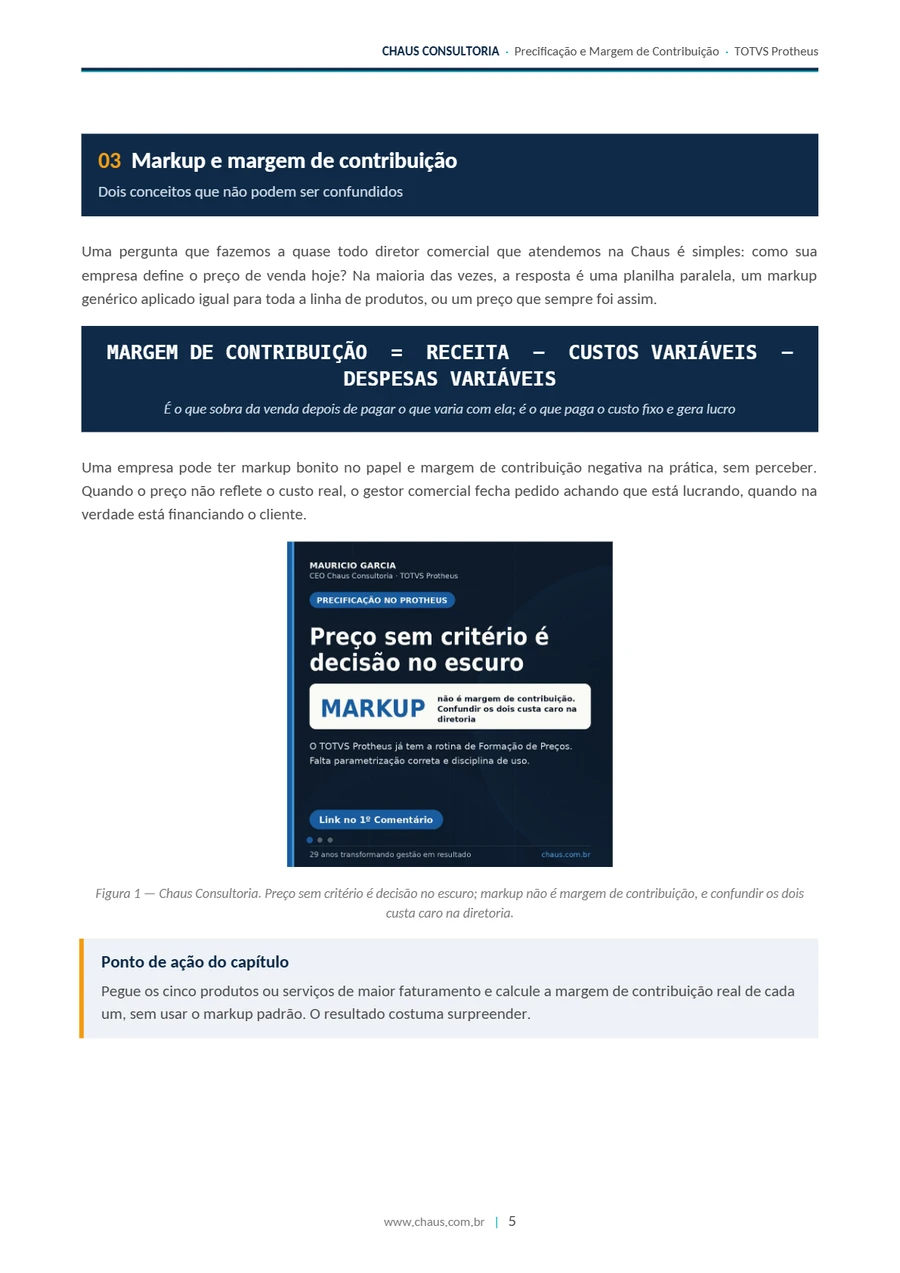 Capítulo 3 · Markup e margem
 Capítulo 9 · Os seis passos
 Capítulo 11 · Autodiagnóstico
Mauricio Garcia, CEO da Chaus
Há 29 anos, Mauricio Garcia atua em gestão empresarial, com foco em análises contábeis, custeio industrial, estratégias comerciais B2B e projetos no TOTVS Protheus.
A experiência combina diagnóstico, parametrização, treinamento e acompanhamento para transformar dados do ERP em decisão de preço, margem e rentabilidade.
A Chaus atende indústria, agronegócio e serviços, com atenção especial a empresas que precisam ligar comercial, financeiro e fiscal na formação de preço.
Pronto para levar seus resultados mais longe?
Se a sua operação usa TOTVS Protheus, cresce em faturamento e não consegue explicar com clareza onde a margem se perde, a próxima etapa é um diagnóstico de precificação com a Chaus.
Você recebe uma leitura objetiva sobre critérios de preço, parametrização, relatórios e pontos de decisão entre comercial, financeiro e fiscal.
Perguntas frequentes
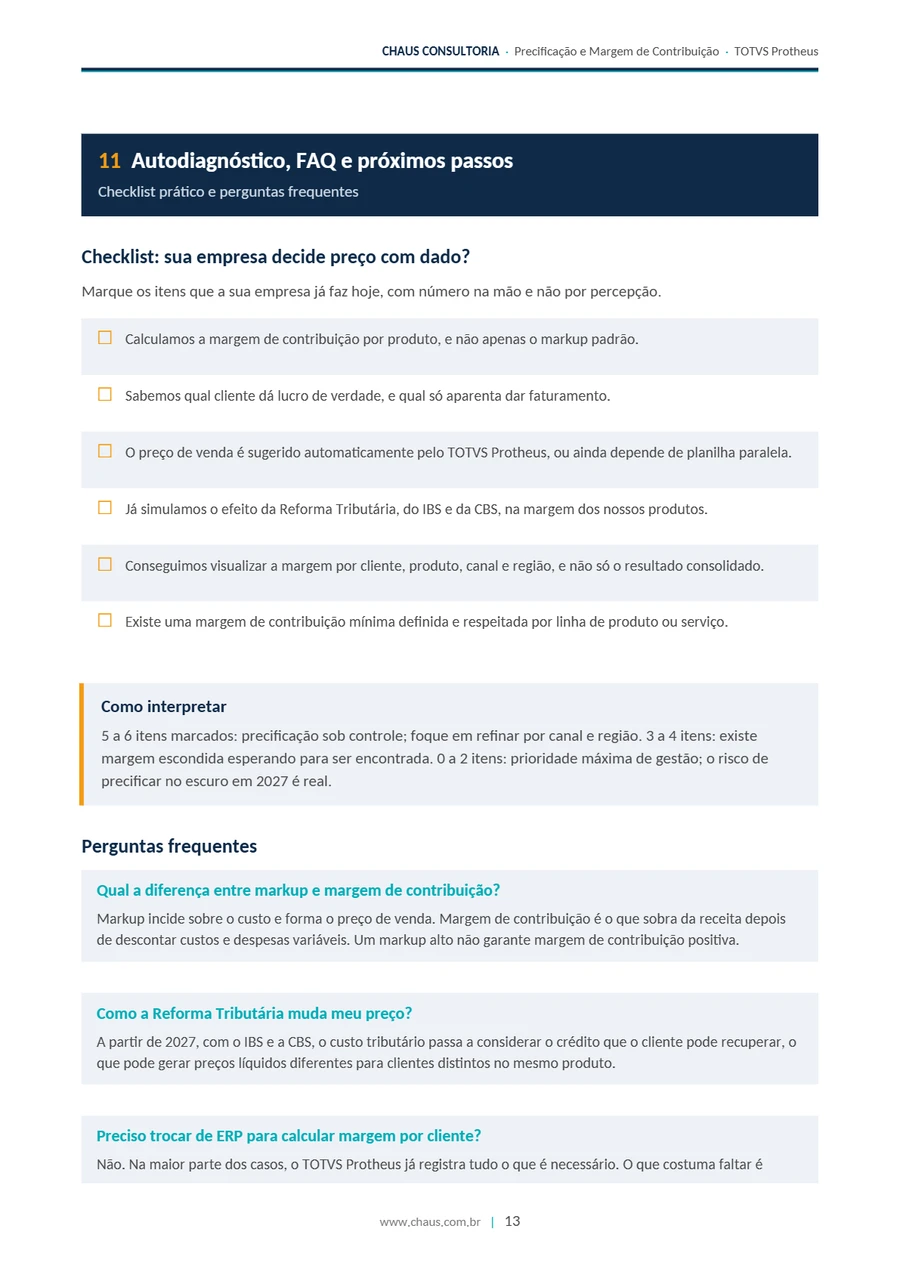
Markup basta para formar preço?
Não. O markup ajuda a chegar a um preço inicial, mas não mostra a margem de contribuição real por cliente, produto, canal e região. Sem essa leitura, a empresa pode crescer em volume e perder resultado.
Quando revisarQuando a margem para de acompanhar o crescimentoQuando custos, tributos ou mix mudam
O TOTVS Protheus resolve isso sozinho?
O TOTVS Protheus já oferece base para cálculo e leitura gerencial, mas o resultado depende de parametrização, cadastros consistentes, critérios fiscais corretos e rotina de análise entre as áreas.
O que precisa estar alinhadoComercial, financeiro e fiscalCadastros, regras e relatórios gerenciais
Como descobrir quais clientes e produtos dão lucro?
A resposta vem da análise de margem de contribuição por cliente, produto, canal e região. O e-book mostra como estruturar painéis e critérios para sair da planilha paralela e usar dados mais confiáveis.
Primeiros sinais de alertaCarteira que cresce sem elevar a rentabilidadeProdutos com volume alto e margem apertada
Quando vale pedir um diagnóstico de precificação?
Quando a empresa reajusta preço com frequência, convive com dúvidas sobre IBS e CBS, usa planilhas paralelas ou não consegue explicar a rentabilidade por cliente e produto. Nesses casos, o diagnóstico encurta o caminho.
Sinais de maturidade insuficienteDecisão de preço concentrada em uma área sóERP sem leitura gerencial consistente
Material informativo. Não substitui aconselhamento contábil, tributário ou jurídico específico para o seu negócio, que pode ser feito pela Chaus.